
Du stehst vor dem Kauf einer Immobilie und fragst dich, wie du die Hürde des Eigenkapitals meistern kannst, ohne auf ein hohes Bausparguthaben oder angesparte Ersparnisse zurückgreifen zu müssen? Die Muskelhypothek bietet dir die Möglichkeit, deine eigene Arbeitskraft und dein handwerkliches Geschick als bares Geld bei der Bank einzubringen und so deine Finanzierungschancen signifikant zu verbessern.
Das sind die beliebtesten Muskelhypothek Produkte
Keine Produkte gefunden.Was genau ist die Muskelhypothek?
Die Muskelhypothek, auch als Eigenleistung bezeichnet, ist ein Konzept, das es dir erlaubt, den Wert deiner eigenen Arbeitskraft und deines handwerklichen Könnens in die Finanzierung einer Immobilie einzubringen. Statt ausschließlich auf finanzielle Mittel wie Baugeld oder Ersparnisse zu setzen, wird deine geleistete Arbeit von der Bank als Teil des Eigenkapitals anerkannt. Dies geschieht in der Regel, wenn du beispielsweise ein Haus kaufst und dieses anschließend selbst renovierst, umbaust oder fertigstellst. Die so eingesparte Arbeitsleistung wird von Gutachtern oder anhand von Vergleichswerten auf einen monetären Wert beziffert und zählt dann als Eigenkapital.
Wie wird die Muskelhypothek bewertet?
Die Bewertung der Muskelhypothek ist ein entscheidender Schritt, um ihren Wert für die Bank glaubhaft zu machen. Hierbei gibt es verschiedene Ansätze:
- Gutachten und Schätzungen: Banken beauftragen häufig unabhängige Sachverständige, die den Wert deiner Eigenleistung schätzen. Dabei werden typische Stundenlöhne für Handwerker in der jeweiligen Region und für die spezifischen Arbeiten zugrunde gelegt.
- Nachweise und Dokumentation: Es ist essenziell, deine geleistete Arbeit sorgfältig zu dokumentieren. Das kann durch Fotos von Vorher-Nachher-Zuständen, Rechnungen für gekaufte Materialien (die nicht durch die Bank finanziert werden), Zeugenaussagen oder sogar durch detaillierte Aufzeichnungen deiner Arbeitsstunden geschehen.
- Vergleichswerte: Banken orientieren sich auch an branchenüblichen Kosten für vergleichbare Handwerksleistungen. Wenn beispielsweise die Kosten für ein neues Dach bei externer Beauftragung 10.000 Euro betragen würden und du dieses selbst deckst, kann dieser Wert als Eigenleistung angerechnet werden.
- Regionale Unterschiede: Die Bewertung kann regional variieren, da die Lohnkosten und die Preise für Materialien unterschiedlich sind.
Es ist wichtig zu verstehen, dass die Bank nicht den vollen Wert der theoretisch eingesparten Lohnkosten anerkennt. Oft wird ein gewisser Abschlag vorgenommen oder nur ein Prozentsatz des geschätzten Wertes als Eigenkapital angerechnet. Eine offene Kommunikation mit deiner Bank ist hierbei unerlässlich, um die genauen Bewertungsmaßstäbe zu erfahren.
Vorteile der Muskelhypothek
Die Nutzung der Muskelhypothek kann dir eine Reihe von attraktiven Vorteilen verschaffen:
- Geringerer Bedarf an liquidem Eigenkapital: Du musst nicht zwingend hohe Summen an Ersparnissen aufbringen, um die Kreditwürdigkeit für deine Baufinanzierung zu erhöhen.
- Verbesserte Kreditkonditionen: Ein höherer Eigenkapitalanteil, der auch deine Eigenleistung umfasst, führt in der Regel zu besseren Zinssätzen und günstigeren Darlehensbedingungen. Die Bank sieht ein geringeres Risiko.
- Ermöglichung des Immobilienerwerbs: Für viele Menschen ist der Immobilienerwerb ohne die Möglichkeit der Eigenleistung kaum realisierbar, da die geforderten Eigenkapitalquoten sonst zu hoch wären.
- Persönliche Bindung zur Immobilie: Die eigene Arbeit an deinem Zuhause schafft eine tiefe emotionale Bindung und ein Gefühl der Erfüllung.
- Steigerung des Immobilienwerts: Durch deine Eigenleistung kannst du den Wert deiner Immobilie über die Zeit erheblich steigern, indem du beispielsweise aufwendige Renovierungen oder Ausbauten selbst durchführst.
Nachteile und Risiken der Muskelhypothek
Trotz der vielen Vorteile birgt die Muskelhypothek auch einige Herausforderungen und Risiken, die du bedenken solltest:
- Zeitlicher Aufwand und Belastung: Die Eigenleistung erfordert viel Zeit und Energie, oft parallel zu einem bestehenden Beruf. Dies kann zu einer erheblichen persönlichen Belastung führen.
- Fehlende handwerkliche Fähigkeiten oder Mangel an Erfahrung: Wenn dir das notwendige handwerkliche Können fehlt, können Fehler teuer werden und die Kosten für Korrekturen durch Fachleute die eingesparten Beträge übersteigen.
- Zeitdruck und Bauablauf: Deine Eigenleistung muss in den geplanten Bauablauf passen. Verzögerungen bei deiner Arbeit können den gesamten Prozess verzögern und zusätzliche Kosten verursachen.
- Risiko der Überschätzung: Sowohl du selbst als auch die Bank könnten den Umfang und die Qualität deiner Eigenleistung überschätzen, was zu Enttäuschungen und finanziellen Problemen führen kann.
- Versicherungsfragen: Du musst sicherstellen, dass deine geleistete Arbeit angemessen versichert ist, insbesondere wenn du an tragenden oder sicherheitsrelevanten Bauteilen arbeitest.
- Steuerliche Aspekte: In manchen Fällen können steuerliche Aspekte bei der Bewertung der Eigenleistung eine Rolle spielen, was du mit einem Steuerberater klären solltest.
Strukturierung deiner Muskelhypothek-Finanzierung
Eine gut durchdachte Struktur ist entscheidend für den Erfolg deiner Finanzierung mit Muskelhypothek. Hier sind die wichtigsten Punkte:
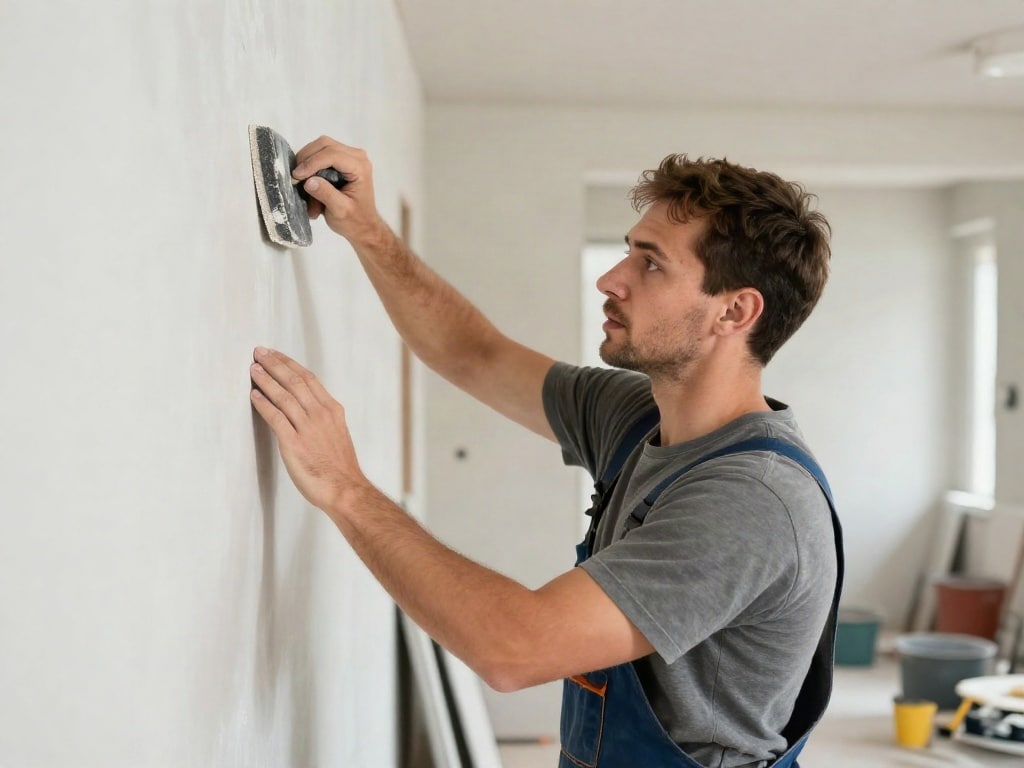
- Frühzeitige Planung: Beginne lange vor dem eigentlichen Immobilienerwerb mit der Planung deiner Eigenleistung. Ermittle, welche Arbeiten du selbst übernehmen kannst und welche du an Fachfirmen vergeben musst.
- Detaillierter Kostenplan: Erstelle einen umfassenden Plan, der sowohl die Kosten für die extern vergebenen Arbeiten als auch die Ausgaben für Material und Werkzeuge für deine Eigenleistung detailliert auflistet.
- Absprache mit der Bank: Kläre von Anfang an mit deiner Bank, wie deine Eigenleistung bewertet wird und welche Nachweise sie benötigt. Hole dir eine schriftliche Zusage über die Anrechnung deiner Eigenleistung.
- Expertise einholen: Hole dir bei Bedarf Rat von Architekten, Bauingenieuren oder erfahrenen Handwerkern, um die Machbarkeit und die korrekte Ausführung deiner Eigenleistung sicherzustellen.
- Puffer einplanen: Kalkuliere immer einen Puffer für unvorhergesehene Ausgaben und mögliche Verzögerungen ein.
Beispielhafte Bewertung der Eigenleistung
Um dir eine Vorstellung zu geben, wie die Muskelhypothek bewertet werden kann, hier ein vereinfachtes Beispiel:
Du kaufst eine renovierungsbedürftige Immobilie für 200.000 Euro. Die Bank fordert 20% Eigenkapital, also 40.000 Euro. Du hast nur 10.000 Euro Ersparnisse. Nun ermittelst du, dass du durch Eigenleistung bei Renovierungsarbeiten wie Streichen, Bodenlegen, Innenausbau und kleinere Installationsarbeiten etwa 25.000 Euro an Handwerkerkosten einsparen könntest. Die Bank bewertet deine Eigenleistung mit 70% ihres geschätzten Wertes, also 17.500 Euro. Dein gesamtes Eigenkapital beträgt somit 10.000 Euro (Ersparnisse) + 17.500 Euro (Eigenleistung) = 27.500 Euro. Dies reicht zwar noch nicht für die geforderten 40.000 Euro, kommt der Summe aber deutlich näher und verbessert deine Kreditwürdigkeit erheblich, sodass die Bank dir vielleicht entgegenkommt oder einen etwas geringeren Eigenkapitalanteil akzeptiert.
Wichtige Überlegungen bei der Materialbeschaffung
Die Beschaffung von Materialien ist ein zentraler Bestandteil deiner Eigenleistung. Hierbei gibt es einige Punkte zu beachten:
- Kostenkontrolle: Vergleiche Preise von verschiedenen Anbietern, nutze Rabattaktionen und kaufe gezielt ein, um die Materialkosten niedrig zu halten.
- Qualität: Achte auf eine gute Qualität der Materialien. Billige Produkte können auf Dauer teurer werden, wenn sie schnell verschleißen oder ersetzt werden müssen.
- Nachhaltigkeit: Berücksichtige auch ökologische Aspekte bei der Materialwahl.
- Materialbedarf: Kalkuliere den Materialbedarf präzise, um unnötige Mehrkosten durch Überbestellungen zu vermeiden, aber auch um Engpässe zu vermeiden, die deinen Zeitplan verzögern.
- Lieferzeiten: Informiere dich über Lieferzeiten, um sicherzustellen, dass die Materialien rechtzeitig vor Ort sind, wenn du sie benötigst.
Rechtliche und steuerliche Aspekte der Muskelhypothek
Obwohl die Muskelhypothek hauptsächlich eine finanzielle Angelegenheit ist, können auch rechtliche und steuerliche Fragen aufkommen. Es ist ratsam, sich hierzu professionell beraten zu lassen:
- Verträge mit der Bank: Stelle sicher, dass die Vereinbarungen zur Anrechnung deiner Eigenleistung klar und schriftlich im Darlehensvertrag festgehalten sind.
- Gewerbliche Tätigkeit: Wenn du sehr umfangreiche Arbeiten durchführst, die über typische Renovierungsarbeiten hinausgehen, könnte es theoretisch zur Abgrenzungsschwierigkeit zur gewerblichen Tätigkeit kommen. Dies ist jedoch bei typischer Muskelhypothek eher unwahrscheinlich.
- Steuerliche Absetzbarkeit von Handwerkerleistungen: Beachte, dass die Kosten für externe Handwerkerleistungen unter Umständen steuerlich absetzbar sind. Dies betrifft aber nicht die von dir selbst erbrachte Leistung.
- Baugenehmigungen: Für bestimmte Umbaumaßnahmen sind möglicherweise Baugenehmigungen erforderlich. Deine Eigenleistung muss diesen Vorschriften entsprechen.
Das sind die neuesten Muskelhypothek Produkte mit der besten Bewertung
Keine Produkte gefunden.FAQ – Häufig gestellte Fragen zu Muskelhypothek: Eigenleistung als Eigenkapital nutzen
Welche Arten von Arbeiten können als Muskelhypothek anerkannt werden?
Grundsätzlich können alle handwerklichen Tätigkeiten, die du selbst durchführst und die sonst von Fachfirmen erbracht werden müssten, als Eigenleistung anerkannt werden. Dazu gehören beispielsweise Maler-, Tapezier-, Fliesenleger-, Trockenbau-, Bodenlege-, Abbruch-, Maurer- und Installationsarbeiten. Wichtig ist, dass die Arbeiten fachgerecht ausgeführt werden und die Bank bzw. ein Gutachter den Wert nachvollziehen kann.
Wie hoch ist der anrechenbare Wert der Eigenleistung?
Der anrechenbare Wert der Eigenleistung variiert stark und hängt von der Bewertung durch die Bank oder einen beauftragten Gutachter ab. In der Regel wird der Wert anhand ortsüblicher Stundenlöhne für Handwerker geschätzt. Oft rechnet die Bank nicht 100% des geschätzten Wertes an, sondern nur einen Teil davon, beispielsweise 60-80%. Die genauen Konditionen müssen immer individuell mit der finanzierenden Bank besprochen werden.
Muss ich meine Eigenleistung dokumentieren?
Ja, eine sorgfältige Dokumentation ist unerlässlich. Mache Fotos von Vorher-Nachher-Zuständen, bewahre Rechnungen für gekaufte Materialien auf, führe detaillierte Aufzeichnungen über deine Arbeitsstunden und den Umfang der Arbeiten. In manchen Fällen können auch Zeugen oder eine Bestätigung durch einen Bauleiter hilfreich sein.
Kann ich auch für eine Eigentumswohnung eine Muskelhypothek nutzen?
Die Muskelhypothek wird primär bei Ein- oder Zweifamilienhäusern angewendet, insbesondere bei Neubauten oder umfassenden Sanierungen, bei denen viel Eigenleistung erbracht werden kann. Bei einer Eigentumswohnung, insbesondere wenn es sich um einen Kauf einer bereits fertiggestellten Immobilie handelt, sind die Möglichkeiten zur Eigenleistung oft begrenzt, da viele Arbeiten gemeinschaftliches Eigentum oder durch die Hausordnung geregelt sind. Bei Kauf einer Wohnung zum Ausbau oder einer sanierungsbedürftigen Wohnung sind aber auch hier im Einzelfall Ansätze denkbar.
Wie viel Eigenkapital benötige ich mindestens, wenn ich die Muskelhypothek nutze?
Es gibt keine pauschale Mindestsumme. Die Bank wird immer eine gewisse Liquidität als Eigenkapital fordern, zusätzlich zu deiner Eigenleistung. Dies dient dazu, anfängliche Kosten wie Grunderwerbssteuer, Notar- und Gerichtskosten sowie unvorhergesehene Ausgaben zu decken. Die Höhe des benötigten liquiden Eigenkapitals hängt von der Bank, deinem individuellen finanziellen Profil und dem Gesamtwert der Immobilie ab.
Was passiert, wenn meine Eigenleistung nicht ausreicht oder die Bank sie nicht anerkennt?
Wenn deine Eigenleistung nicht ausreicht oder die Bank sie nicht oder nur teilweise anerkennt, musst du die Finanzierungslücke schließen. Das kann bedeuten, dass du entweder mehr eigenes Kapital einbringen musst, die Kreditlaufzeit verlängerst, um die monatlichen Raten zu senken, oder dass du deinen Kreditwunsch überdenken und nach Alternativen suchen musst. Eine frühzeitige und klare Absprache mit der Bank ist daher entscheidend, um solche Enttäuschungen zu vermeiden.
Kann ich meine Eigenleistung auch für die Außenanlagen nutzen?
Ja, oft können auch Arbeiten an den Außenanlagen wie Gartenbau, Einfahrten gestalten oder Terrassen anlegen als Eigenleistung anerkannt werden, sofern sie den Wert der Immobilie steigern und fachgerecht ausgeführt sind. Auch hier ist die Bewertung durch die Bank entscheidend.
| Aspekt | Beschreibung | Relevanz für die Bank | Dein Vorteil | Potenzielle Herausforderungen |
|---|---|---|---|---|
| Wert der Eigenleistung | Monetäre Bewertung deiner Arbeitskraft und handwerklichen Fähigkeiten. | Reduziert das Beleihungsauslaufrisiko und erhöht die Sicherheit der Finanzierung. | Ermöglicht eine höhere Finanzierungssumme oder bessere Konditionen. | Bewertung durch Gutachter, Akzeptanz der Bank, mögliche Abweichungen vom erwarteten Wert. |
| Dokumentation und Nachweis | Fotos, Materialrechnungen, Aufzeichnungen von Arbeitszeiten. | Basis für die glaubwürdige Bewertung der Eigenleistung durch die Bank. | Stärkt deine Verhandlungsposition und schafft Transparenz. | Zeitaufwand für sorgfältige Dokumentation, Notwendigkeit präziser Aufzeichnungen. |
| Zeitlicher Aufwand | Deine investierte Zeit für die Ausführung von Bau- oder Renovierungsarbeiten. | Indirekte Auswirkung auf die Finanzierung durch die dadurch eingesparten Kosten. | Stolzerwerb des eigenen Heims durch eigene Anstrengung. | Erhebliche persönliche Belastung, potenzielle Konflikte mit Beruf und Familie. |
| Handwerkliches Können | Deine Fähigkeiten und Erfahrungen in verschiedenen handwerklichen Bereichen. | Beeinflusst die Qualität und den Wert der Eigenleistung, minimiert Nachbesserungsrisiken. | Direkte Wertschöpfung und Kosteneinsparung. | Risiko von Fehlern, die teure Korrekturen erfordern, oder die Notwendigkeit externer Hilfe. |


